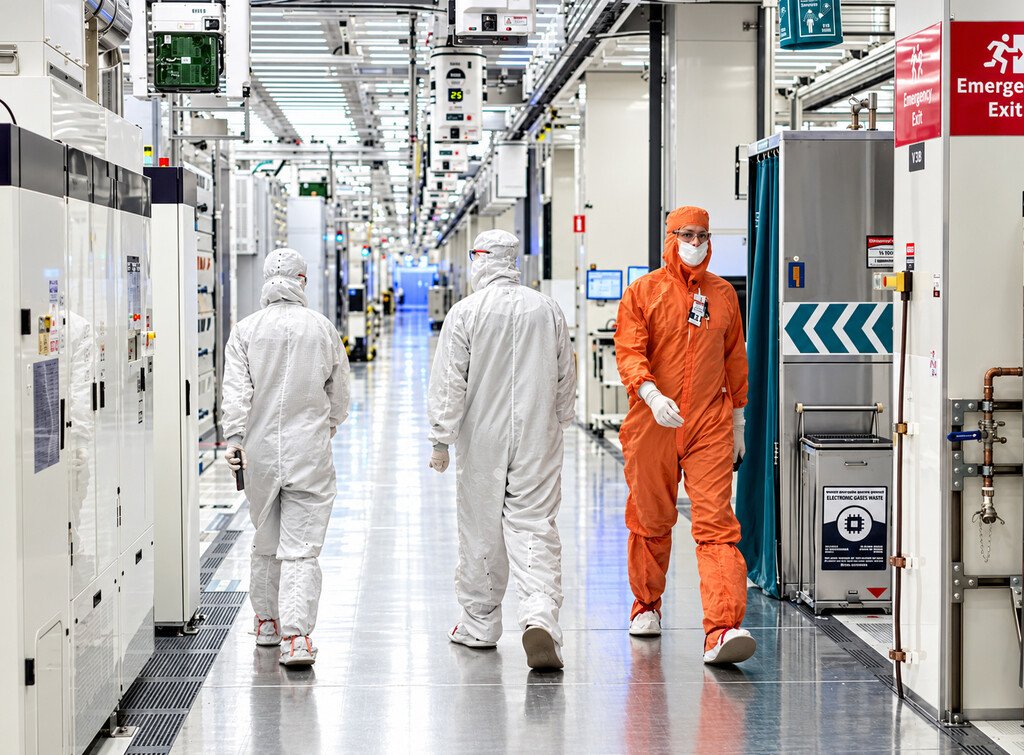
La industria de semiconductores estadounidense sigue lejos de ser autosuficiente. Empresas como Intel, GlobalFoundries o Texas Instruments gastan alrededor de 27,000 millones de dólares al año en equipos de fotolitografía, máquinas de procesamiento de obleas y materiales avanzados, pero gran parte de esos recursos provienen del exterior.
Los proveedores más demandados son la holandesa ASML y las japonesas Tokyo Electron y JSR Corporation. Según datos del sector, el 95% del gasto de las compañías norteamericanas en equipos y materias primas termina en Europa, Japón y, en menor medida, en proveedores locales como Applied Materials, Lam Research o KLA Corporation.
Sin embargo, cuando se analiza la procedencia real de los productos, la cifra se reduce al 68%. Muchas de las firmas citadas fabrican parte de sus equipos en China, Taiwán, Singapur o Alemania. Por ejemplo, ASML produce algunas máquinas en Alemania y EE. UU., mientras que KLA tiene plantas en Singapur y China. Este matiz revela una dependencia más profunda de la cadena de suministro global.
Si solo se consideran las sedes de los proveedores, China aporta cerca del 1% del suministro directo de máquinas y materiales avanzados a EE. UU. Al rastrear el lugar de fabricación, esa participación sube al 5% y, al ampliar el análisis al sudeste asiático, alcanza el 10%. La diferencia muestra cómo la ubicación de la producción, más que la nacionalidad de la empresa, determina la exposición a riesgos geopolíticos.
El verdadero punto vulnerable no son las máquinas, sino las materias primas. China controla aproximadamente el 69% de la producción mundial de tierras raras y, aún más, el 90% del procesamiento de estos materiales. En 2025, el país extrajo 270,000 toneladas de tierras raras, frente a 390,000 toneladas a nivel global, según el Servicio Geológico de EE. UU.
Este dominio le ha permitido a Pekín ejercer presión sobre rivales en los últimos años, afectando a industrias de semiconductores en EE. UU., Taiwán, Corea del Sur y Japón. Reducir la dependencia implica más que trasladar fábricas; requiere una reconfiguración estructural de la cadena de suministro, especialmente en minerales estratégicos.
En conclusión, aunque Estados Unidos depende mayormente de equipos fabricados en Europa y Japón, la cadena de materias primas críticas está fuertemente anclada en China. La urgencia de diversificar fuentes y desarrollar capacidades locales de procesamiento será clave para la seguridad tecnológica del país.
Fuente: xataka